

SKDM artık gelecek bir düzenleme değil. 1 Ocak 2026’dan bu yana yürürlükte.
Geçiş dönemi bitti. Raporlamayla sınırlı, mali yükümlülük doğurmayan iki yıl geride kaldı.
Şimdi Avrupa Birliği’ne demir çelik, alüminyum, çimento, gübre, elektrik ya da hidrojen ihraç eden bir üreticinin ürününe gömülü emisyon üzerinden bir bedel biniyor. Bu bedelin 2026 fiyatı da artık belli olmaya başladı.
Kapsam da hareket ediyor. Avrupa Parlamentosu ve Konsey, SKDM’nin aşağı akım ürünlere genişletilmesi için ilk üçlü görüşmeyi 20 Ekim 2026’da yaptı. İkinci tur 30 Kasım‘da.
→ SKDM tam olarak ne, kimi bağlıyor, 2026’da ne kadar ödeniyor ve Türkiye’de ödenen karbon fiyatı bu yükten düşülüyor mu?
|
Özetle
|
SKDM nedir?
Sınırda Karbon Düzenleme Mekanizması, Avrupa Birliği’ne ithal edilen belirli karbon yoğun ürünlerin üretiminde ortaya çıkan emisyonlar için, ithalatçının sertifika satın alıp teslim etmesini gerektiren bir uyum mekanizmasıdır.
Türkçe içerikte bu mekanizma sık sık “AB’ye ihraç edilen ürünlerin karbon emisyonuna göre vergilendirilmesi” diye anlatılıyor. Bu tanım yanlış ve şirketleri hatalı yere hazırlıyor.
Vergi sabit oranlıdır, beyan edilir ve hazineye ödenir. SKDM’de ise ithalatçı, ürüne gömülü emisyon miktarı kadar sertifika alır ve bunları yıllık beyanla teslim eder. Sertifikanın fiyatı AB Emisyon Ticaret Sistemi’ndeki karbon fiyatına bağlı, yani sabit değil ve piyasayla birlikte hareket ediyor.
Amaç karbon kaçağını önlemek. AB içindeki üretici emisyonu için AB ETS üzerinden ödeme yaparken, aynı ürünü daha ucuz karbon rejimine sahip bir ülkeden ithal etmek mümkün olsaydı, üretim sınırın dışına kayar ve toplam emisyon azalmazdı. SKDM bu farkı kapatmak için kurulmuş bir düzeltme aracı.
Yükümlülük ithalatçıda. Bunu net söylemek gerekiyor, çünkü ihracatçılarla yaptığımız görüşmelerde en sık karşılaştığımız ikinci yanlış anlama bu. Sertifikayı Türk üretici satın almıyor, AB’deki ithalatçı satın alıyor. Ama ithalatçının beyan verebilmesi için üreticiden emisyon verisi gelmesi gerekiyor. Bu veri gelmediğinde ya da güvenilir olmadığında maliyet yine üreticiye dönüyor: sözleşmeye, fiyata ya da siparişin kendisine.
SKDM ne zaman yürürlüğe girdi?
Mekanizmanın iki ayrı dönemi var ve Türkçe kaynaklarda bu ikisi sık sık karışıyor.
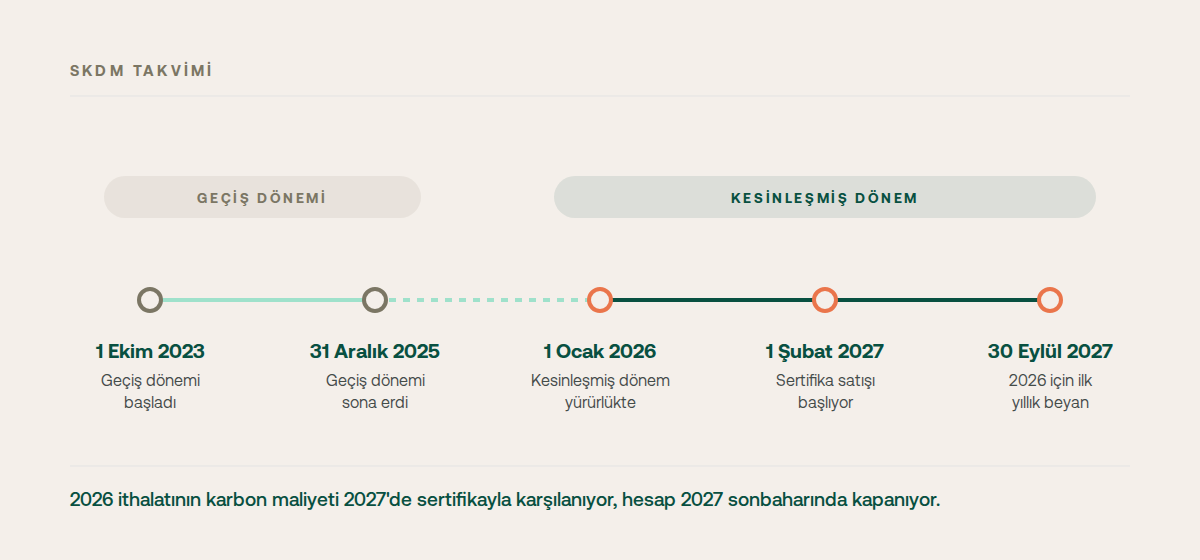
Geçiş dönemi 1 Ekim 2023’te başladı ve 31 Aralık 2025’te sona erdi. Bu dönemde ithalatçıların yükümlülüğü yalnızca üç aylık raporlamaydı. Sertifika alınmıyor, teslim edilmiyor, herhangi bir mali yük doğmuyordu.
Kesinleşmiş dönem 1 Ocak 2026’da başladı. Artık yetkilendirme, doğrulama, yıllık beyan ve sertifika teslim yükümlülükleri birlikte işliyor.
| Geçiş dönemi (2023-2025) | Kesinleşmiş dönem (2026’dan itibaren) | |
|---|---|---|
| Yükümlülük | Üç aylık SKDM raporu | Yıllık beyan ve sertifika teslimi |
| Mali yük | Yok | Var, sertifika fiyatı AB ETS’ye bağlı |
| Kim yükümlü | Raporlama yapan beyan sahibi | Yetkili SKDM beyan sahibi: yılda 50 ton üzeri, elektrik ve hidrojende her hacimde |
| Doğrulama | Zorunlu değil | Gerçek veri akredite doğrulayıcıdan geçmeli |
| Varsayılan değer | Sınırlı kullanım | Kullanılabilir, ek payla: 2026’da yüzde 10, 2028’den itibaren yüzde 30 |
Takvimde dikkat edilmesi gereken nokta şu: kesinleşmiş dönem başlamış olmasına rağmen sertifika satışları henüz açılmadı. Yükümlülük 2026 ithalatı için doğuyor, ödeme 2027’de yapılıyor. Bu, şirketlere bir nefes aralığı veriyor ve o aralık hızla daralıyor.
Hangi sektörler kapsamda?
SKDM bugün altı sektörü kapsıyor: çimento, demir çelik, alüminyum, gübre, elektrik ve hidrojen.
Kapsam sektör adına göre değil, GTİP koduna göre belirleniyor. Kendini hiç çelik şirketi olarak görmeyen bir üretici de kapsamdaki bir çelik bileşeni ihraç ediyor olabilir.
Bu liste AB ETS’nin kapsadığı sektörlerle aynı değil ve karıştırılmamalı. ETS çok daha geniş bir alanı kapsar. SKDM ise ithalat tarafında, karbon kaçağı riski en yüksek görülen ürün gruplarıyla başladı.
Kapsam şu anda genişletiliyor. Komisyon Aralık 2025’te SKDM’yi ağırlıklı olarak çelik ve alüminyum yoğun yaklaşık 180 aşağı akım ürün tipine genişletmeyi önerdi. Öneriye göre yeni kapsam 1 Ocak 2028’den itibaren uygulanacak. Konsey 12 Haziran 2026’da daha uzun bir listeyle pozisyonunu belirledi. Parlamento’nun 15 Eylül 2026’da oylanan müzakere yetkisi ise 457 ürünü kapsıyor.
20 Ekim’deki ilk üçlü görüşmede büyük bir karar çıkmadı, ilk tur için bu olağan. Agence Europe’un aktardığına göre iki taraf pozisyonlarını sundu, zor başlıklar teknik çalışmaya bırakıldı: alüminyum ürünler için bir eşik, metal hurdanın durumu, çevrim içi platformların kapsama girip girmeyeceği ve küresel düzeyde varsayılan değerler. İkinci görüşme ön planda 30 Kasım’da, Konsey de yıl bitmeden uzlaşı hedefliyor.
Hiçbiri henüz kanun değil. Bugün kapsam dışında kalan ama çelik ya da alüminyum yoğun ürün ihraç eden bir Türk şirketi için takip edilmesi gereken dosya bu. Tedarikçi verisinin kurulmasının yaklaşık bir yıl sürdüğünü düşünürsek, 2028 göründüğü kadar uzak değil.
Türkiye açısından listenin ağırlığı büyük. Demir çelik, alüminyum ve çimento, Türkiye’nin AB’ye ihracatında öne çıkan kalemler. Yani mekanizma Türkiye’yi en büyük ihracat kalemlerinden, doğrudan etkiliyor.
Kimler yükümlü? 50 tonluk eşik
Kesinleşmiş dönemle birlikte gelen en önemli sadeleştirme bu.
Yılda toplam 50 tondan fazla SKDM kapsamlı ürün ithal edenler, yetkili SKDM beyan sahibi statüsüne sahip olmak zorunda. Eşik çimento, gübre, demir çelik ve alüminyumda yıllık ve kümülatif işliyor. Altında kalanlar yükümlülük dışında.
Komisyon, eşiği tasarlarken bu sadeleştirmenin ithalatçıların yaklaşık yüzde 90’ını kapsam dışında bırakacağını, gömülü emisyonların ise yaklaşık yüzde 99’unu kapsam içinde tutacağını hesaplamıştı. 30 Eylül 2026’da yayımlanan ilk değerlendirme, Nisan 2025 ile Mart 2026 arasında eşiğin gömülü emisyonların yüzde 0,87’sini muaf bıraktığını ortaya koydu. Bu, tüzükteki yüzde 1 sınırının altında, dolayısıyla eşik şimdilik 50 tonda kalıyor. Yalnız bu on iki ayın dokuzu geçiş dönemine denk geliyor, bir sonraki değerlendirme daha fazlasını söyleyecek.
Türk üretici için pratik sonuç şu: müşterinizin eşiğin hangi tarafında olduğu, sizden ne isteyeceğini doğrudan belirliyor. Eşiğin üstündeki bir alıcı sertifika teslim etmek zorunda, dolayısıyla sizden doğrulanabilir emisyon verisi isteyecek. Altındaki bir alıcı istemeyebilir.
Bir istisna var ve gözden kaçıyor: elektrik ve hidrojende eşik işlemiyor. Bu iki üründe hacim ne olursa olsun yetkilendirme aranıyor.
Yetki için başvuru takvimi de kapandı. 31 Mart 2026’ya kadar başvuran ithalatçılar, başvuruları sonuçlanana kadar ithalata devam edebildi. Bu tarihten sonra eşiğe yaklaşan bir ithalatçının, eşiği aşacak sevkiyattan önce başvurması gerekiyor. Statü sınırda alınamıyor ve geriye dönük verilmiyor.
Sertifikalar ne zaman alınacak, beyan ne zaman verilecek?
İki tarih var ve ikisi de ertelendi.
Sertifika satışları 1 Şubat 2027’de başlıyor. Orijinal planda bu tarih 1 Ocak 2026’ydı.
İlk yıllık beyan 30 Eylül 2027’de veriliyor ve 2026 yılı ithalatını kapsıyor. Önceki düzenlemede son tarih 31 Mayıs’tı, sadeleştirme paketiyle ithalatı izleyen yılın 30 Eylül’üne çekildi.
Bu iki tarih birlikte okunduğunda ortaya şu tablo çıkıyor: 2026 boyunca yapılan ithalatın karbon maliyeti, 2027’de satın alınacak sertifikalarla karşılanacak ve hesap 2027 sonbaharında kapatılacak. Veri toplama işi ise 2026 içinde, yani şimdi yapılıyor.
2027’den itibaren bir de bulundurma yükümlülüğü var. Beyan sahipleri her çeyreğin sonunda, yılbaşından o güne kadar ithal ettikleri ürünlere gömülü emisyonun en az yüzde 50’sini karşılayan sertifikayı elinde tutmak zorunda. Bu oran sadeleştirme paketiyle yüzde 80’den indirildi. Yıl sonunda ödenecek tutar aynı kalıyor. Fark, yıl boyunca sertifikaya bağlanan işletme sermayesinde.
SKDM sertifikasının fiyatı ne kadar?
Komisyon, 2026 için her çeyrek bir fiyat yayımlıyor. Fiyat, o çeyrekte yapılan AB ETS ihalelerinin hacim ağırlıklı ortalaması ve çeyrek bittikten sonraki ilk hafta açıklanıyor.
Şu ana kadar üç fiyat açıklandı. İlk iki çeyrekte fiyat ton CO2e başına yaklaşık 75 avro, 5 Ekim’de açıklanan üçüncü çeyrekte ise yaklaşık 82 avro oldu. Dördüncü çeyrek fiyatı 4 Ocak 2027’de açıklanacak. 2027’den itibaren fiyat haftalık ortalamaya geçiyor.
Burada önemli bir ayrıntı var. 2026’da yapılan her ithalat, sertifikalar 2027’de alınacak olsa bile, ithalatın yapıldığı çeyreğin fiyatıyla hesaplanıyor. Yani 2026 fiyatının dört çeyreğinden üçü artık belli, 2026’nın SKDM faktörü de tüzükte sabit. Hesapta açık kalan tek büyüklük, ürününüze gömülü emisyon.
2026’da gerçekte ne kadar ödeniyor?
Bu, Türkçe içerikte neredeyse hiç konuşulmayan ama maliyeti belirleyen başlık.
SKDM, gömülü emisyonun tamamı için sertifika istemiyor. AB içindeki üreticiler hâlâ ücretsiz tahsisat aldığı sürece, ithalatçıdan da yalnızca bu ücretsiz tahsisatın kapsamadığı pay isteniyor. İki taraf arasındaki dengeyi kuran bu orana SKDM faktörü deniyor ve yıllara göre artıyor.
2026 için SKDM faktörü yüzde 2,5. Yani bu yıl ithal edilen bir ürünün gömülü emisyonunun yalnızca yüzde 2,5’i için sertifika teslim ediliyor.
| Yıl | SKDM faktörü | Ne anlama geliyor |
|---|---|---|
| 2026 | %2,5 | Gömülü emisyonun yüzde 2,5’i için sertifika teslim ediliyor |
| 2027 | %5 | Haftalık sertifika fiyatı ve çeyreklik yüzde 50 bulundurma başlıyor |
| 2028 | %10 | Varsayılan değer ek payı yüzde 30’a çıkıyor |
| 2029 | %22,5 | Kırılma burada başlıyor |
| 2030 | %48,5 | Yükümlülük emisyonun yaklaşık yarısına çıkıyor |
| 2031 | %61 | Emisyonun yarısından fazlası |
| 2032 | %73,5 | Emisyonun yaklaşık dörtte üçü |
| 2033 | %86 | Ücretsiz tahsisatın son yılı |
| 2034 | %100 | Ücretsiz tahsisat tamamen kalkıyor |
İlk yıllardaki düşük faktör bir geçiş rampası. Veri yükümlülüğü ise bugünden tam olarak geçerli.
Tablonun anlattığı şey şu: 2026 ve 2027 maliyet açısından hafif yıllar. Asıl kırılma 2029’da başlıyor, 2030’da yükümlülük emisyonun yaklaşık yarısına çıkıyor ve 2034’te tamamına ulaşıyor.
Bu, “SKDM’yi sonra düşünürüz” demek için bir gerekçe olamaz. Faktörün düşük olduğu yıllar, veri altyapısını düşük maliyetle kurmak için verilmiş yıllar. Faktör yüzde 50’ye yaklaştığında ölçüm altyapısı hâlâ yoksa, aradaki fark varsayılan değerler üzerinden faturalanıyor.
Gömülü emisyon nasıl hesaplanır?
Mekanizmanın tamamı tek bir sayıya dayanıyor: ürünün bir tonuna gömülü emisyon.
Bu sayı iki şekilde üretilebiliyor. Ya üreticinin kendi tesisinden gelen gerçek veriyle, ya da Komisyon’un yayımladığı varsayılan değerlerle.
Aradaki fark maliyet farkı demek. Varsayılan değerler, verinin olmadığı durumlar için konuyor ve bilerek ihtiyatlı tarafta tutuluyor. Gerçek verisi olmayan bir üretici, fiilî performansından bağımsız olarak varsayılan değer üzerinden fiyatlanıyor. Tesisiniz sektör ortalamasından daha verimli çalışıyorsa, bu verimliliğin karşılığını ancak ölçebiliyorsanız alırsınız.
Üstelik varsayılan değerlere artık bir ek pay ekleniyor. Komisyon’un SKDM soru ve cevaplarına göre bu pay 2026’da yüzde 10, 2027’de yüzde 20, 2028’den itibaren yüzde 30. Gübrede çok daha düşük bir oran uygulanıyor. Ölçmemenin maliyeti her yıl büyüyor.
Gerçek veri de beyanla yürümüyor. Emisyonların akredite doğrulayıcılar tarafından doğrulanması gerekiyor. Tesis sınırlarının tanımlanmış, ölçümün sürekli ve bağımsız olarak doğrulanabilir olması isteniyor. Yıl sonunda toplanan tahmini rakamlarla kurulan bir envanter, doğrulama sürecinden geçmiyor. Envanter tarafını sıfırdan kuruyorsanız kurumsal karbon ayak izi hesaplama rehberimiz iyi bir başlangıç.
Uymayana ne oluyor?
Uyumsuzluğun karşılığı iki biçimde işliyor. Yıllık teslim yükümlülüğünün yerine getirilmemesi para cezasına konu oluyor. Ciddi ya da tekrarlanan ihlallerde ise yetkili SKDM beyan sahibi statüsü iptal edilebiliyor.
Statü iptalinin pratik anlamı, ihracatçı açısından cezadan daha ağır: yetkisi iptal edilen bir ithalatçı kapsamdaki ürünü ithal edemiyor. Yani sorun alıcınızda çıktığında sipariş de duruyor.
Türkiye’de ödenen karbon fiyatı SKDM’den düşülür mü?
Türkçe içerikte en çok abartılan başlık bu, o yüzden kararlaştırılanı beklenenden ayırmak gerekiyor.
Mevzuatın ilkesi açık: ithalatçı, ürünün üretimi sırasında bir karbon fiyatının zaten ödendiğini kanıtlayabilirse, ödenen tutar SKDM yükümlülüğünden düşülebiliyor.
Ama bu ilkenin nasıl uygulanacağını belirleyen tasarruf hâlâ taslak hâlinde. Komisyon taslağı 13 Mayıs 2026’da yayımladı, görüş süreci 10 Haziran 2026’da kapandı. Ekim 2026 sonu itibarıyla metin kabul edilmiş değil.
Taslağın aradığı koşullar da hafif değil. Taslak fiilen ödenen karbon fiyatını esas alıyor ve ücretsiz tahsisatları, muafiyetleri ve geri ödemeleri bu tutardan düşüyor. İndirimi de yalnızca gerçek, doğrulanmış gömülü emisyonla beyan edilen ürünler için tanıyor. Varsayılan değerle beyan edenler kapsam dışında kalıyor.
Buradan Türkiye ETS’ye bakalım.
Türkiye Emisyon Ticaret Sistemi Yönetmeliği 27 Ağustos 2026‘da Resmî Gazete’de yayımlandı. Karbon Piyasası Kurulu’nun KPK/2026/1 kararına göre pilot dönem 2026 ve 2027 emisyonlarını kapsıyor. 2026’da işletmelerin yalnızca raporlama yükümlülüğü var. Tahsisat kıyas esaslı ve yüzde 100 ücretsiz. Fiyat mekanizması ise 2027 sistem yılı itibarıyla başlatılacak. Pilot döneme ilişkin usul ve esaslar da 1 Ekim 2026’da yayımlandı.
Yani bugün Türkiye’de ödenen bir karbon fiyatı yok. 2027’den itibaren bir fiyat oluşacak, ama tahsisat tamamen ücretsiz olduğu sürece pilot dönemde emisyonun büyük kısmı için fiilen ödenen bir bedel olmayacak. İndirim de en fazla fiilen ödenen kadar olabiliyor.
Doğru olan şu: Türkiye ETS, ileride mahsuplaşmanın hukuki ön koşulunu oluşturuyor. İşleyen bir yurt içi karbon fiyatı, SKDM maliyetinin Türkiye’de kalmasını sağlayacak mekanizma. Ama bugün geçerli bir indirim yok ve Komisyon’un Türkiye ETS’sini tanıyan bir kararı da bulunmuyor. Pilot dönemin ayrıntıları için Türkiye ETS rehberimize bakabilirsiniz.
Bunu satış görüşmelerinde ya da yönetim kuruluna sunumda “Türkiye ETS sayesinde SKDM maliyetimiz düşecek” diye anlatmak, bugün için doğru değil.
Şirketiniz şimdi ne yapmalı?
Kesinleşmiş dönem başladı ama ilk ödeme 2027’de. Aradaki bu aralık, veri altyapısını kurmak için elde kalan son dönem.
| Eylül 2027’den önce beş adım | |
| 01 | Hangi ürünlerinizin kapsamda olduğunu netleştirin GTİP bazında yapılan bir eşleştirme işi, tahminle yürümüyor. Aşağı akım listesini de şimdiden takip edin. |
| 02 | Alıcınızın eşiğin neresinde olduğunu öğrenin 50 tonun üstündeki bir alıcı sizden doğrulanabilir veri isteyecek. Elektrik ve hidrojende eşik yok. |
| 03 | Tesis seviyesinde ölçüm kurun Enerji tüketimi ürün ve hat bazında ayrışmıyorsa, gömülü emisyonu gerçek veriyle hesaplamak mümkün olmuyor. |
| 04 | Gerçek veri ile varsayılan değer arasında ürün bazında karar verin Gerçek veri mümkün değilse, varsayılan değeri ve ek payını sözleşmeye şimdiden yansıtın. |
| 05 | Veri formatını alıcınızla şimdi konuşun İthalatçı beyanı sizin verinizle hazırlayacak. Formatın ve doğrulama zincirinin 2027 sonbaharından önce oturması gerekiyor. |
Apollo’nun bu adımlarda yaptığı iş şu:
→ Optiwise tesis, hat ve ekipman bazında enerji tüketimini ölçer, yani ürüne gömülü emisyonun paydasını oluşturan veriyi üretir.
→ Finwise elektrik maliyetini ve tarifeyi aynı zemine bağlar, karbon maliyetinin toplam üretim maliyeti içindeki payını görünür kılar.
→ Ecowise bu tüketimi Kapsam 1, 2 ve 3 envanterine çevirir ve doğrulayıcıya sunulabilir formatta tutar.
SKDM’yi tek başına bir yazılım çözmüyor. Ama gömülü emisyonu gerçek veriyle hesaplayamayan bir üretici, varsayılan değerle ve ek payla fiyatlanmayı kabul etmiş oluyor, bu fark da doğrudan sözleşmeye yansıyor.
Konuşalım.
Sıkça sorulan sorular
SKDM bir vergi mi?
Hukuken bir sertifika yükümlülüğü. İthalatçı, ürüne gömülü emisyon kadar sertifika satın alıp teslim ediyor. Sertifika fiyatı AB Emisyon Ticaret Sistemi’ndeki karbon fiyatına bağlı olarak değişiyor, sabit bir oran yok.
SKDM ne zaman yürürlüğe girdi?
Geçiş dönemi 1 Ekim 2023’te başladı ve 31 Aralık 2025’te sona erdi. Kesinleşmiş dönem 1 Ocak 2026’da yürürlüğe girdi. İlk sertifika satışı 1 Şubat 2027’de, 2026 ithalatını kapsayan ilk yıllık beyan 30 Eylül 2027’de.
SKDM sertifikasının 2026 fiyatı ne kadar?
Komisyon 2026 için her çeyrek bir fiyat yayımlıyor. İlk iki çeyrekte fiyat ton CO2e başına yaklaşık 75 avro, üçüncü çeyrekte yaklaşık 82 avro oldu. Dördüncü çeyrek fiyatı 4 Ocak 2027’de açıklanacak, 2027’den itibaren fiyat haftalık yayımlanacak.
SKDM aşağı akım ürünlere ne zaman genişleyecek?
2028’den önce değil. Komisyon genişlemenin 1 Ocak 2028’den itibaren uygulanmasını önerdi. Parlamento ve Konsey üçlü görüşmelere 20 Ekim 2026’da başladı, ikinci tur 30 Kasım’da. Nihai metin kabul edilene kadar ürün listesi kesin değil.
Türkiye ETS, SKDM yükümlülüğümü azaltır mı?
Bugün için hayır. Pilot dönemde 2026 yalnızca raporlama yılı ve tahsisat yüzde 100 ücretsiz, dolayısıyla ödenen bir karbon fiyatı yok. Fiyat mekanizması 2027 sistem yılı itibarıyla başlayacak. Mahsuplaşmayı düzenleyen AB tasarrufu ise hâlâ taslak hâlinde.